Perdre son emploi ou quitter un CDI pour se lancer à son compte est un saut dans l’inconnu. La peur de manquer de revenus les premiers mois freine beaucoup de projets. Pourtant, le système français permet de cumuler une activité freelance avec les allocations chômage, à condition de connaître les règles précises et de choisir la bonne option entre ARE et ARCE. Voici ce qu’il faut savoir avant de se déclarer indépendant.
Qui peut toucher les allocations chômage en devenant freelance ?
Le principe de base est simple : pour percevoir l’allocation de retour à l’emploi (ARE), la perte de votre emploi doit être involontaire. Sont concernés les cas de licenciement (après plus de six mois d'activité), de rupture conventionnelle, ou de fin de CDD non renouvelé. Une démission classique ne donne pas droit à l’ARE, sauf exception.
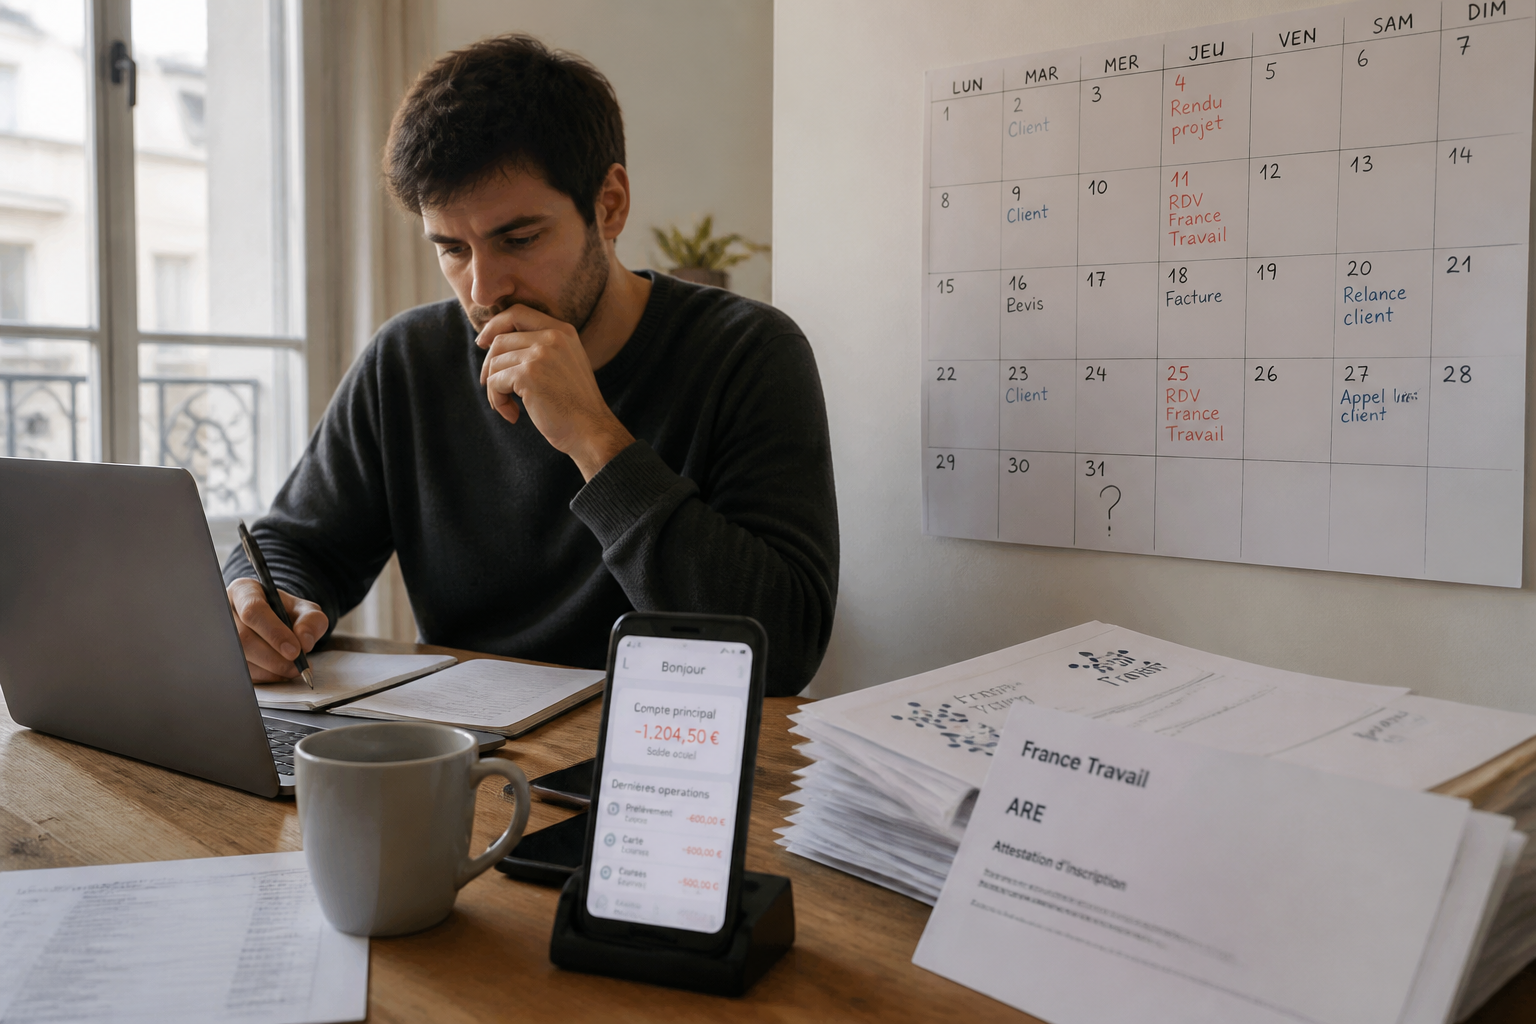
Depuis novembre 2019, un salarié peut démissionner tout en conservant ses droits au chômage s’il justifie d’au moins cinq ans d’activité continue en CDI (1 300 jours travaillés) et d’un projet de création d’entreprise validé par une commission. Il doit d’abord consulter un conseiller en évolution professionnelle, puis obtenir un avis favorable sur le caractère sérieux de son projet. Une fois l’accord obtenu, il dispose de six mois pour démissionner et s’inscrire à France Travail.
Dans tous les cas, l’inscription comme demandeur d’emploi doit avoir lieu dans les douze mois suivant la fin du contrat de travail. Et il faut s’actualiser chaque mois, en déclarant les revenus perçus en tant qu’indépendant.
ARE ou ARCE : que choisir pour sécuriser son lancement ?
Deux dispositifs coexistent. Le choix dépend de vos besoins immédiats et de votre capacité à gérer des revenus irréguliers.
| Critère | ARE (allocation mensuelle) | ARCE (capital) |
|---|---|---|
| Versement | Chaque mois, avec un calcul ajusté selon vos revenus freelance | En deux fois : 50 % à la création, 50 % six mois après |
| Montant | Variable : 70 % de vos revenus freelance sont déduits de l’allocation | 60 % du total de vos droits ARE restants |
| Condition supplémentaire | Aucune | Bénéficier de l’ACRE (exonération de 25 % des charges sociales pendant 12 mois) |
| Utile si | Vous avez besoin d’un revenu régulier pour vivre | Vous avez besoin d’un capital de départ pour investir (matériel, formation, communication) |
Le capital ARCE correspond à 60 % du montant total de vos droits restants à l’ARE. C’est une mise de départ, mais une fois perçue, vous n’aurez plus d’allocation mensuelle.
Si vos missions freelance rapportent peu au début, l’ARE permet de lisser les mois difficiles. Si vous devez acheter du matériel ou financer une campagne de prospection, l’ARCE peut être plus adaptée. Attention : vous ne pouvez pas cumuler les deux. Une fois l’ARCE demandée, l’ARE s’arrête.
Comment sont calculées les indemnités quand on a des revenus freelance ?
Le cumul n’est pas un « tout ou rien ». France Travail déduit une partie de vos gains pour calculer le montant versé. La règle est la suivante : 70 % de votre rémunération mensuelle freelance sont retirés de votre allocation journalière.
Prenons un exemple concret. Votre allocation journalière est de 40 €. Vous travaillez 20 jours dans le mois et percevez 1 200 € de chiffre d’affaires. Le calcul est : (20 jours × 40 €) − (70 % × 1 200 €) = 800 € − 840 € = −40 €. Résultat : vous ne touchez aucune allocation ce mois-là, car vos revenus freelance dépassent le seuil de déduction. En revanche, si vous gagnez 500 €, le calcul donne : 800 € − 350 € = 450 € d’allocations versées.
Ce mécanisme est valable quel que soit votre statut juridique (auto-entreprise, EURL, SASU). La différence tient à la notion de rémunération : en société, vous ne déclarez que ce que vous vous versez. Tant que vous ne vous versez rien, vous pouvez percevoir l’ARE intégralement, même si votre entreprise génère du chiffre d’affaires.
Les erreurs à éviter pour ne pas perdre ses droits
La première erreur est de ne pas s’actualiser chaque mois. Même si vous n’avez perçu aucun revenu, l’oubli d’une déclaration entraîne la suspension de l’ARE. La deuxième est de mal évaluer le moment de demander l’ARCE. Une fois le capital versé, vous ne pouvez plus revenir à l’ARE. Si votre activité décolle lentement, vous risquez de vous retrouver sans filet.
Troisième erreur fréquente : confondre chiffre d’affaires et rémunération. En auto-entreprise, France Travail considère le chiffre d’affaires déclaré comme un revenu. En société, seul ce que vous vous versez compte. Un freelance qui laisse ses gains dans sa société peut donc continuer à toucher l’ARE, à condition de ne pas se verser de salaire.
Enfin, ne négligez pas la condition d’éligibilité à l’ACRE si vous visez l’ARCE. L’ACRE est automatique pour la plupart des créateurs d’entreprise, mais elle doit être demandée dans les 45 jours suivant le dépôt de votre dossier. Sans elle, pas d’ARCE.
Freelance et chômage : une sécurité financière sous conditions
Cumuler une activité indépendante avec les allocations chômage est un levier puissant pour se lancer sans stress financier. Mais ce n’est pas une solution universelle. L’ARE protège les premiers mois, l’ARCE donne un coup de pouce au démarrage. Le choix dépend de votre trésorerie et de vos besoins immédiats.
Avant de vous inscrire, posez-vous ces questions : avez-vous besoin d’un revenu régulier pour vivre ou d’un capital pour investir ? Pouvez-vous vous permettre de ne pas vous rémunérer pendant six mois ? Si la réponse est floue, commencez par l’ARE : vous pourrez basculer vers l’ARCE plus tard, mais l’inverse n’est pas possible. Et surtout, tenez vos déclarations à jour : un mois sans actualisation peut tout faire basculer.