Vous avez étudié le marché, défini votre offre, choisi votre statut juridique. Il reste une étape que beaucoup de porteurs de projet redoutent : chiffrer la viabilité de l'entreprise. Le prévisionnel financier répond à une question simple : l'activité sera-t-elle rentable, et surtout, aura-t-elle toujours assez de liquidités pour payer ses factures ? Avant de présenter ce document à un banquier, un associé ou un expert-comptable, quelques lignes méritent une vérification minutieuse. Voici lesquelles.
Le plan de financement initial couvre-t-il réellement tous les besoins de démarrage ?
Le plan de financement initial est le tableau qui compare ce que coûte le lancement du projet avec les ressources disponibles pour le financer. Il se construit au "jour zéro", avant le premier euro de chiffre d'affaires. Son objectif est simple : vérifier que vous ne manquerez pas d'argent dès les premières semaines.
Du côté des besoins, on trouve les investissements matériels (matériel, véhicule, mobilier), les investissements immatériels (logiciels, fonds de commerce, dépôts de marque), le stock de départ, le besoin en fonds de roulement et une trésorerie de sécurité. C'est cette dernière ligne qui est souvent sous-estimée. Elle sert à absorber les retards de paiement des clients et les imprévus. La règle de prudence veut que le total des ressources couvre au minimum l'ensemble des besoins, avec une marge supplémentaire pour faire face aux aléas.
Du côté des ressources, on retrouve les apports du créateur et des associés, les emprunts bancaires, les aides et subventions. Le piège classique consiste à équilibrer le tableau en gonflant le recours à l'emprunt sans vérifier que les mensualités sont compatibles avec la trésorerie prévisionnelle des premiers mois.
Les lignes du plan de financement à contrôler une par une
- Le montant du besoin en fonds de roulement : couvre-t-il le décalage entre vos paiements fournisseurs et vos encaissements clients ?
- La trésorerie de sécurité : représente-t-elle au moins deux à trois mois de charges fixes ?
- Les apports personnels : sont-ils suffisants pour convaincre le banquier que vous vous engagez sérieusement ?
- Les aides : avez-vous bien intégré les conditions d'obtention (dates de versement, éligibilité) ?
Ce tableau doit être actualisé dès que le coût du projet, le calendrier de lancement ou les financements disponibles évoluent. Un plan construit une fois et jamais retouché devient vite faux.
Le compte de résultat prévisionnel distingue-t-il charges et décaissements ?
Le compte de résultat prévisionnel synthétise les produits et les charges sur une période, généralement une année. La soustraction donne le bénéfice ou la perte attendue. Mais ce document comptable ne suit pas les mouvements de trésorerie : une charge peut être comptabilisée sans être payée immédiatement, un produit peut être enregistré sans être encaissé. C'est la principale source d'erreur des entrepreneurs qui confondent rentabilité et liquidité.
Un exemple concret : vous achetez une machine à 10 000 euros. En comptabilité, cette dépense est amortie sur plusieurs années. Le compte de résultat n'affichera qu'une fraction de la dépense chaque année. Mais le jour de l'achat, il faut bien sortir les 10 000 euros. C'est le plan de trésorerie qui capte cette réalité, pas le compte de résultat.
Avant de présenter votre dossier, vérifiez que chaque charge significative du compte de résultat est accompagnée de son justificatif : devis fournisseur, promesse de bail pour le loyer, barème pour les cotisations sociales. Un chiffre sans source est une hypothèse fragile, et un banquier ou un expert-comptable le repérera rapidement.
Le plan de trésorerie montre-t-il des tensions de liquidité dans les douze premiers mois ?
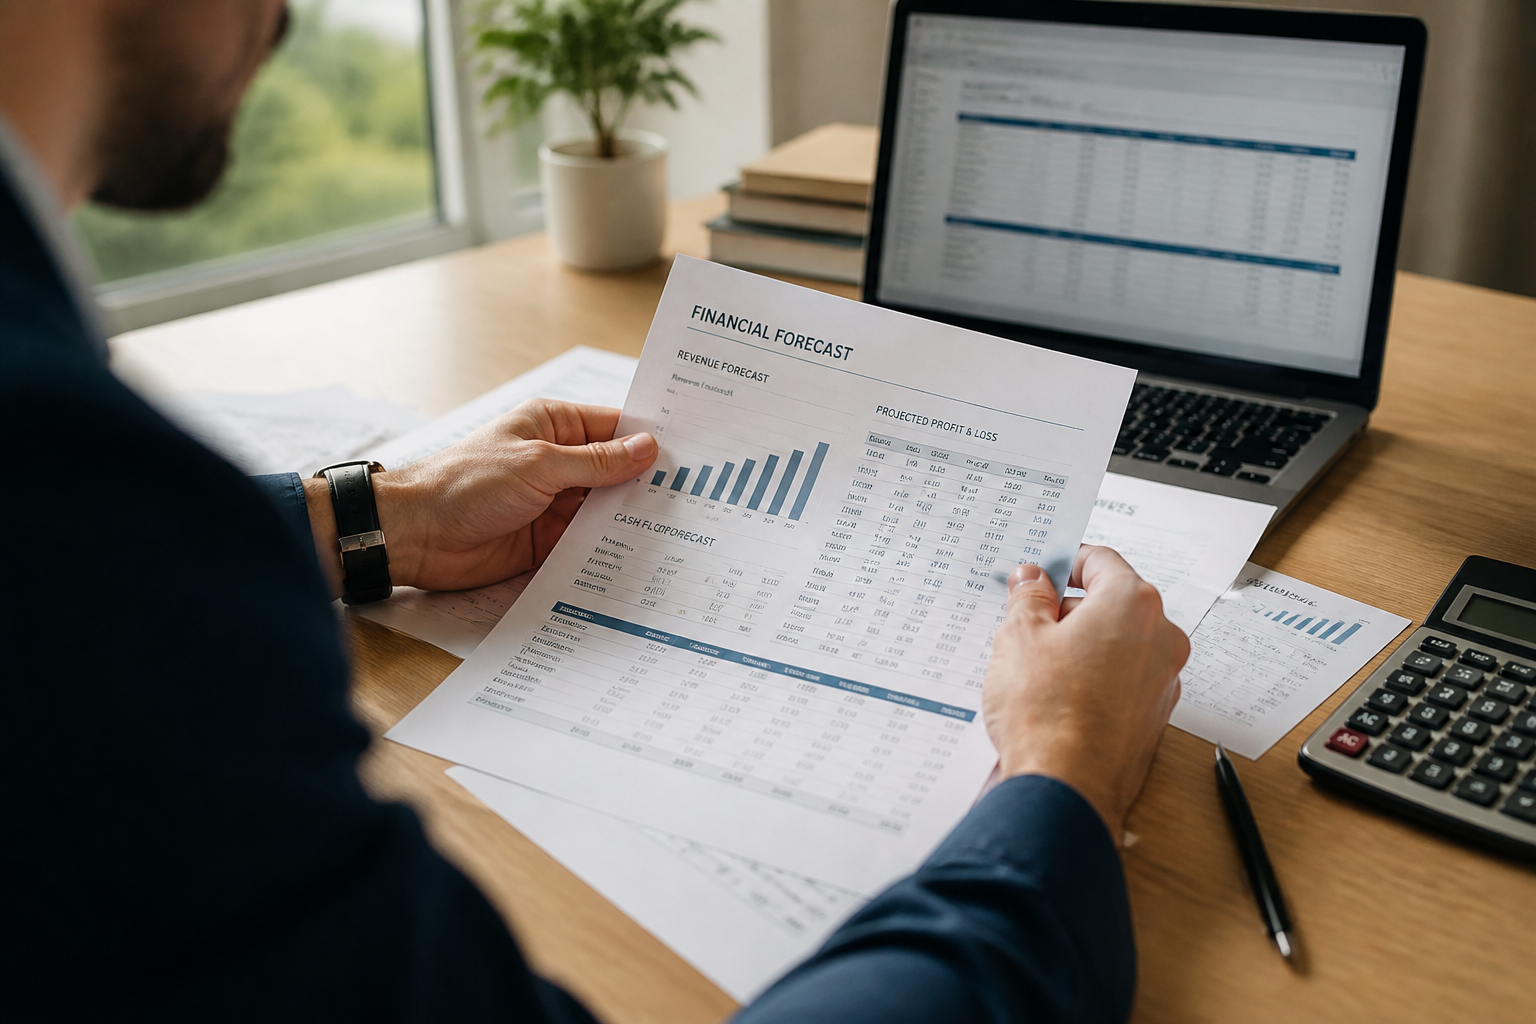
Le plan de trésorerie est le document le plus opérationnel du prévisionnel. Il détaille les encaissements et les décaissements mois par mois. Son rôle est de s'assurer que les recettes encaissées permettent de faire face en permanence aux dépenses de la même période. Une entreprise peut être rentable sur l'année et se retrouver à découvert au troisième mois parce que les clients paient à 60 jours alors que les fournisseurs sont payés à 30 jours.
Ce tableau fait ressortir trois informations utiles : le besoin de financement à court terme (qui peut être couvert par un décision de découvert autorisé ou un crédit de trésorerie), le moment où l'activité devient excédentaire, et le niveau de trésorerie minimum à conserver. Si le plan de trésorerie passe en négatif à un moment de l'année, ce n'est pas forcément rédhibitoire, mais il faut avoir prévu la solution de financement correspondante avant de présenter le dossier.
Le seuil de rentabilité est-il calculé sur des bases réalistes ?
Le seuil de rentabilité est le niveau de chiffre d'affaires à partir duquel l'entreprise couvre toutes ses charges. En dessous, elle perd de l'argent. Au-dessus, elle gagne. Ce calcul repose sur la distinction entre les charges fixes (loyer, salaires, assurances) et les charges variables (achats de matières premières, commissions). Plus la part des charges fixes est élevée, plus le seuil de rentabilité est haut et plus le risque est grand en cas de baisse d'activité.
La question à se poser est simple : ce seuil est-il atteignable avec les hypothèses de chiffre d'affaires ? Si le seuil de rentabilité se situe à 200 000 euros et que votre étude de marché table sur 180 000 euros la première année, le projet n'est pas viable en l'état. Deux options s'offrent alors : réduire les charges fixes (local plus petit, matériel d'occasion, pas d'embauche immédiate) ou revoir le modèle économique (prix plus élevés, cible différente, offre complémentaire).
Les soldes intermédiaires de gestion racontent-ils une histoire cohérente ?
Les soldes intermédiaires de gestion (SIG) décomposent le compte de résultat en étapes successives : marge commerciale, valeur ajoutée, excédent brut d'exploitation, résultat d'exploitation. Chaque solde donne une information différente sur la santé de l'entreprise. La marge commerciale mesure la performance de l'achat-revente. La valeur ajoutée mesure ce que l'entreprise produit réellement. L'excédent brut d'exploitation (EBE) mesure la capacité à générer de la richesse avant les décisions financières et fiscales.
Ce qui compte dans un prévisionnel, c'est la cohérence entre ces soldes. Une marge commerciale élevée mais un EBE faible peut indiquer des frais généraux trop lourds. Une valeur ajoutée en baisse alors que le chiffre d'affaires progresse peut signaler une dégradation des conditions d'achat. Chaque ligne doit être justifiée et chaque écart doit avoir une explication.
Les erreurs qui faussent la fiabilité du prévisionnel
La première erreur est l'oubli pur et simple de certaines dépenses. Pour éviter ce piège, établissez une check-list avant de commencer : les investissements, les charges courantes (petit matériel, loyer, frais bancaires, assurance), votre rémunération et vos cotisations sociales, les salaires et cotisations des employés, les intérêts des emprunts, les impôts et taxes. Un expert-comptable peut faire un travail de validation utile à ce niveau, car il connaît les postes de dépenses récurrents dans votre secteur.
La deuxième erreur est de justifier le chiffre d'affaires prévisionnel de manière trop optimiste. C'est l'élément le plus aléatoire du prévisionnel. Un banquier préférera des hypothèses prudentes avec un plan B qu'un chiffre gonflé qui s'effondrera au premier trimestre réel. Pour les dépenses, l'idéal est de s'appuyer sur des devis ou des propositions de prix. Pour les loyers, la promesse de bail sert de justificatif. Pour les salaires, une promesse d'embauche fait foi.
La troisième erreur est de négliger les intérêts des emprunts dans le compte de résultat. Un prêt de 50 000 euros sur cinq ans à 4 % représente environ 1 000 euros d'intérêts la première année. Ce n'est pas une charge négligeable, et elle doit apparaître dans le prévisionnel. De même, les frais bancaires (tenue de compte, découvert autorisé) sont souvent oubliés alors qu'ils sont systématiques.
Ce qu'un banquier ou un expert-comptable regarde en premier
Un professionnel qui reçoit votre prévisionnel vérifie d'abord la cohérence globale : les hypothèses de chiffre d'affaires sont-elles compatibles avec le marché ? Les charges sont-elles en ligne avec les pratiques du secteur ? Les besoins de financement sont-ils couverts ? Ensuite, il regarde les détails : le niveau de rémunération du dirigeant (souvent sous-estimé), le montant des cotisations sociales (environ 45 % du salaire net pour un gérant majoritaire de SARL), la date de démarrage de l'activité (qui décale tout le calendrier de trésorerie).
La règle d'or : si un chiffre de votre prévisionnel ne peut pas être justifié par un devis, un contrat, un barème ou une étude, il doit être révisé ou explicitement marqué comme une hypothèse à confirmer.
Un prévisionnel financier n'est pas un exercice de style. C'est un outil de décision qui vous dit si le projet est viable, si le financement demandé est réaliste, et à quel moment l'activité deviendra rentable. S'il révèle des tensions, ce n'est pas un échec : c'est une information qui vous permet d'ajuster le projet avant de vous lancer. Si le modèle économique ne tient pas, mieux vaut le savoir maintenant que de bâtir sur des fondations incertaines.
La dernière vérification avant de présenter votre dossier est peut-être la plus importante : relisez chaque ligne en vous demandant "qu'est-ce qui peut faire baisser ce chiffre ?" Une baisse de 20 % du chiffre d'affaires est-elle supportable ? Un retard de deux mois dans le versement d'une aide est-il couvert ? Si la réponse est non, il reste une décision à prendre : augmenter la trésorerie de sécurité, réduire les investissements, ou reporter le lancement. C'est exactement ce que le prévisionnel est censé vous permettre de décider.